「金利が上がると、家やマンションの値段は下がりやすい」と聞きます。
でも、金利が変わると、なぜ家の値段まで変わるのでしょうか。
調べてみると、ローンの負担が増えて、同じ値段では買いにくくなるから、というつながりが見えてきました。
今回は、住むために買う人と、人に貸すために買う人に分けて、勉強したことをメモします。
住むために買う人:同じ返済額では、借りられるお金が減る
家を買うときは、家の値段だけでなく、「毎月いくら返せるか」も気になります。
たとえば、3,000万円を35年で返す場合、金利によって毎月の返済額は次のように変わります。
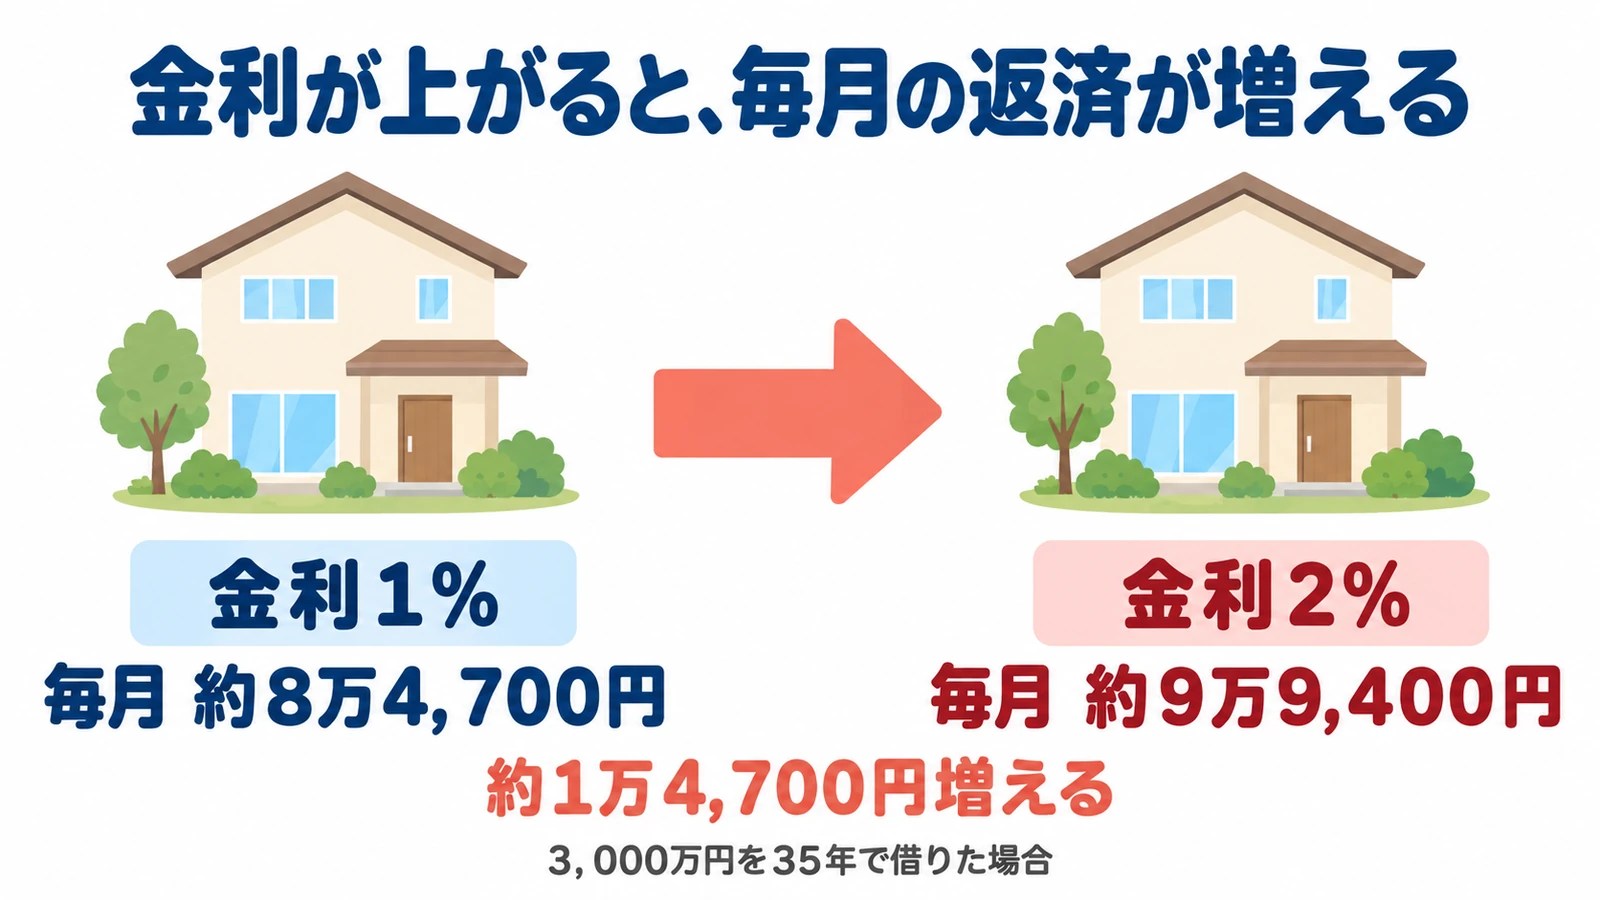
- 金利が年1%:毎月約8万4,700円
- 金利が年2%:毎月約9万9,400円
金利が1%から2%になると、毎月の返済は約1万4,700円増えます。
※毎月の返済額が一定になる方法(元利均等返済)で、ボーナス返済なし、金利が35年間変わらない条件を比べた概算です。返済途中で金利が変わった場合の計算ではありません。
では、「毎月の返済は約8万4,700円まで」と決めている場合は、どうなるのでしょうか。
金利1%なら約3,000万円借りられますが、金利2%では約2,560万円になります。同じ毎月の返済額でも、借りられるお金が約440万円減る計算です。
用意できる頭金が同じなら、家を買うために使えるお金も、その分少なくなります。その結果、以前の値段では、その家を買えない人が出てきます。
家を売りたい人は、買ってくれる人が見つからなければ、値段を下げることもあります。
これが、「金利が上がると、家やマンションの値段が下がりやすい」といわれる理由のひとつです。
人に貸すために買う人:利息が増えると、手元に残るお金が減る
家やマンションを買い、人に貸して家賃を受け取る人もいます。大家さんです。
家賃が入っても、そのすべてが手元に残るわけではありません。ローンの返済や、修繕費、管理費などを払う必要があります。
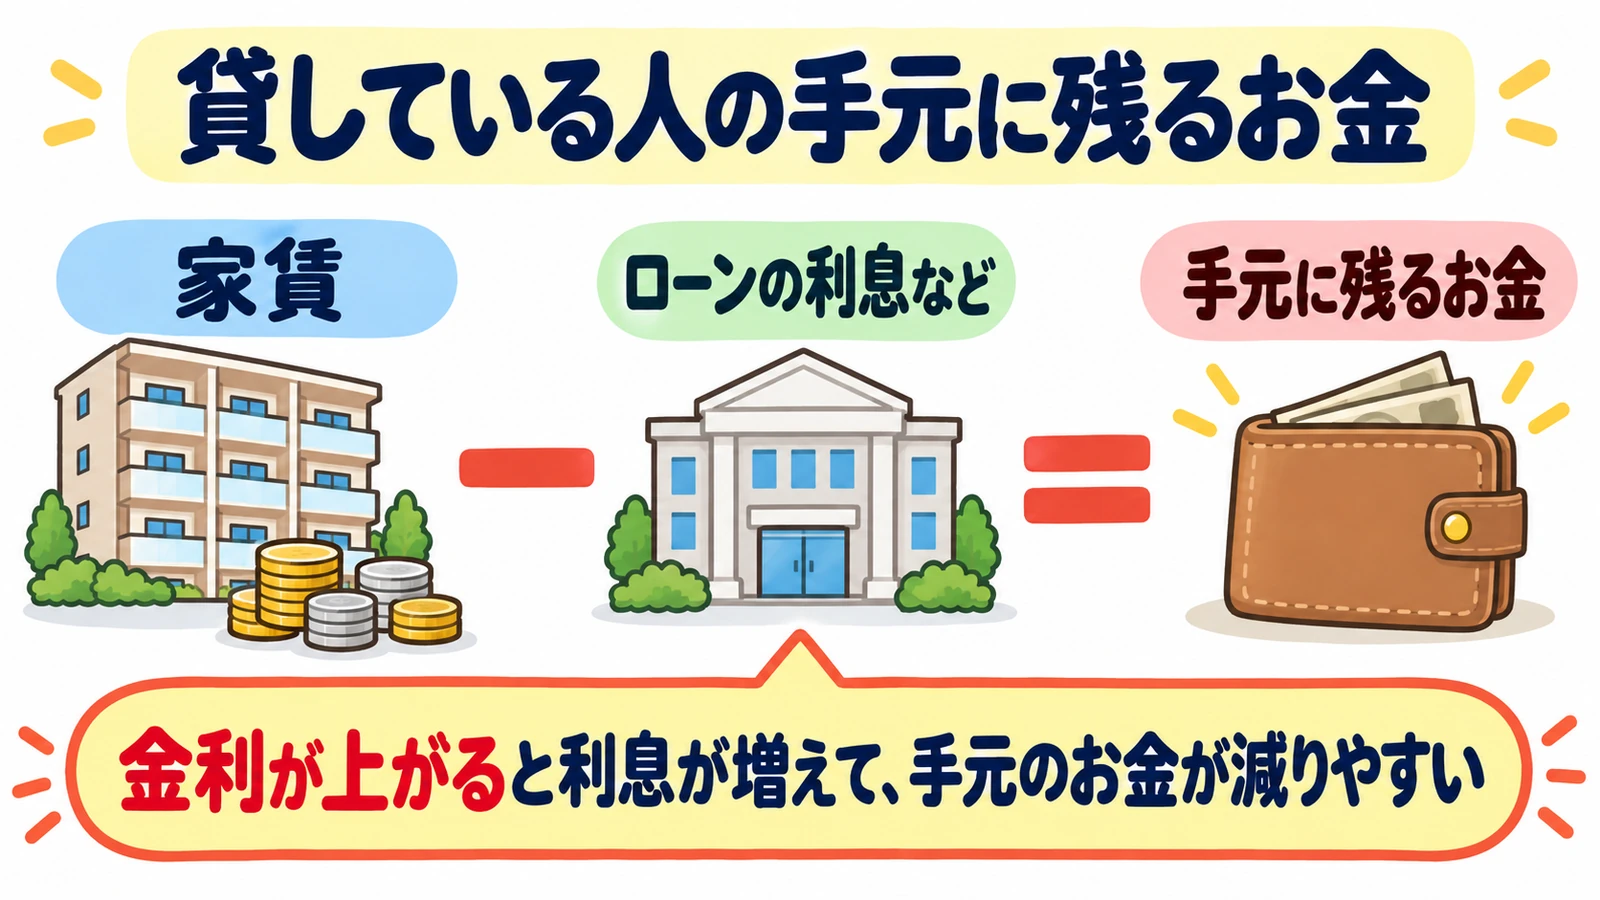
ここでは、金利による違いを見るために、ローンの利息だけを比べます。
たとえば、5,000万円を借りている場合です。
- 金利が年1%:年間の利息は50万円
- 金利が年2%:年間の利息は100万円
※借りている元金は減らないものとした、単純な計算です。
家賃収入やほかの支出が同じなら、支払う利息が年50万円増える分、手元に残るお金も減ります。
これから家やマンションを買って人に貸そうとする人も、「この値段で買って、ローンを組んだら、いくら残るだろう」と考えます。
利息を払ったあとに十分なお金が残らなければ、買うのをやめたり、もっと安い値段で買おうとしたりします。
このように、家賃から手元に残るお金が減ることも、家やマンションの値段を押し下げる要因になります。
ただし、金利が固定されている間や、ローンを使っていない場合には、同じように利息が増えるわけではありません。
それでも、必ず値段が下がるわけではない
ここまで見ると、「金利が上がれば、家の値段は下がる」と思えます。
ただ、値段は、その場所で家を買いたい人がどれくらいいるかによっても変わります。
人気のある場所なら、ローンの負担が増えて買うのをやめる人が出ても、ほかに買いたい人が見つかるかもしれません。家を売る人も、すぐに値段を下げずに済むことがあります。
いっぽう、もともと家を買いたい人が少ない場所では、金利が上がって、買える人がさらに減ると、売れにくくなります。家を売る人が、買ってくれる人を見つけるために、値段を下げることもあります。
また、建物をつくる費用や、人々の収入なども値段に関係します。金利が上がっても、ほかの理由で値上がりが続く場合もあります。
家を売る人が「今は値段を下げずに、もう少し待とう」と考えることもあるため、金利が上がって、すぐに売れる値段が変わるとは限りません。
金利は値段を押し下げる要因になりますが、それだけで値段が決まるわけではない、ということです。
まとめ
今回、金利と不動産のつながりを、次のように整理しました。
- 住むために買う人は、同じ毎月の返済額では借りられるお金が減り、家を買うために使えるお金が少なくなる。
- 人に貸すために買う人は、ローンの利息が増えると手元に残るお金が減り、高い値段では買いにくくなる。
- ただし、その場所で家を買いたい人の多さや、建物をつくる費用なども関係するため、必ず値段が下がるとは限らない。
金利の影響は大きい。ただし、値段への出方は、場所と時期で変わる。
まずは、このつながりを覚えておこうと思います。
※勉強したことのメモです。投資をおすすめするものではありません。
コメント