今回は、株や債券、投資信託など、お金を増やすことを期待して行う金融投資のリスクについて考えてみます。
投資のリスクとは何か
投資でいうリスクとは、運用の結果がどれくらいぶれるかということです。思ったよりお金が増えることも、減ることもあります。
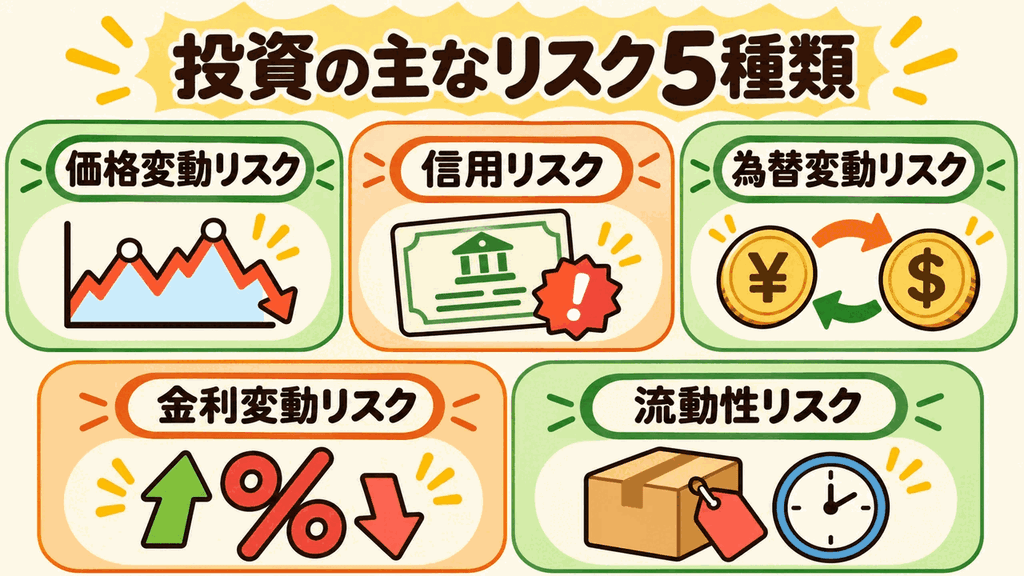
投資の主なリスク5種類
- 価格変動リスク 株や債券などの値段が上下することです。買ったときより安い値段で売ると、損失が出ます。
- 信用リスク 国や会社の財政・経営状態が悪くなり、約束されたお金が支払われなくなる可能性です。債券では、元本や利息を受け取れなくなることがあります。
- 為替変動リスク 円高・円安によって、外国の資産を日本円で見たときの価値が変わることです。
- 金利変動リスク 金利の変化によって、債券などの値段が変わることです。たとえば、利息が一定の債券は、市場の金利が上がると値段が下がりやすくなります。
- 流動性リスク 売りたいときに売れなかったり、希望より安く売ることになったりする可能性です。たとえば、買いたい人が少ないと、すぐに売るのが難しくなります。
この5つは代表例です。どのリスクの影響を受けやすいかは、投資する商品によって違います。
リスクを減らす工夫
一つの会社の株だけにお金を集めると、その会社の悪いニュースで大きな影響を受けます。いくつかに分けると、影響の集中を抑えられる場合があります。これが分散投資です。
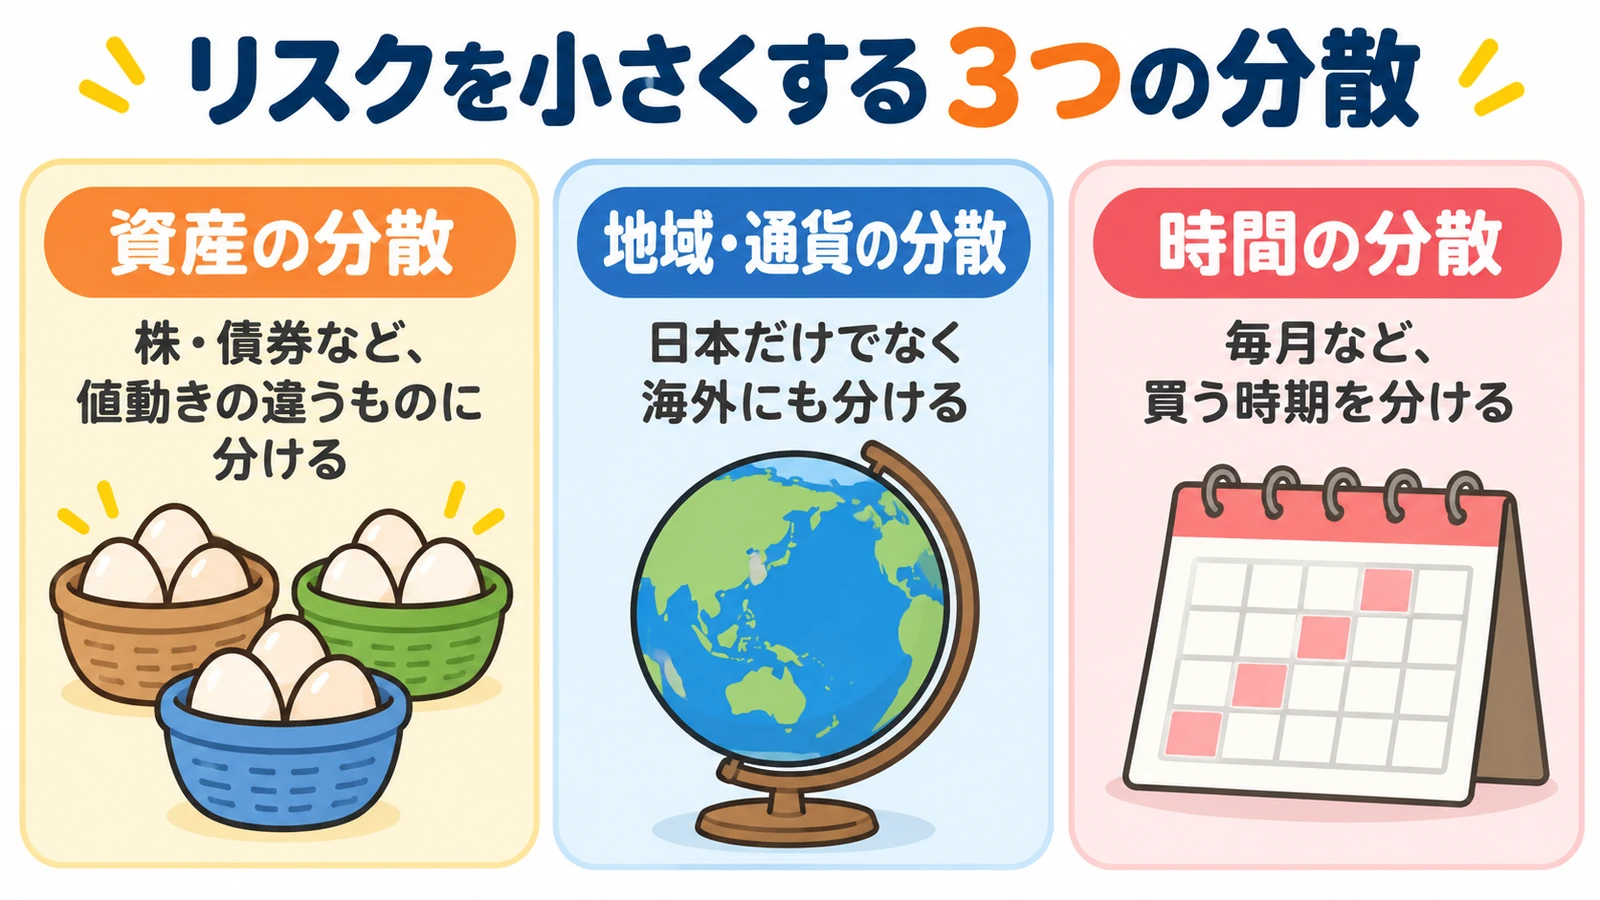
- 資産を分ける:株や債券など、違う値動きをするものを組み合わせる。
- 地域や通貨を分ける:特定の国や通貨だけに影響が集中しないようにする。
- 買う時期を分ける:一度にまとめて買わず、何回かに分けて買う。
ただ、名前の違う商品を増やしても、中身が同じなら十分に分けたことにはなりません。また、世界全体で値下がりするような場面では、分散していても損失が出ます。
時間の分散とドルコスト平均法
時間の分散の代表的な方法に「ドルコスト平均法」があります。毎月など、決まった間隔で同じ金額ずつ買う方法です。値段が高いときは少なく、安いときは多く買うことになります。
この方法でも損失が出ることがあります。一度にまとめて買った方が、利益が大きくなったり、損失が小さくなったりする場合もあります。
長く持てば、安全になる?
時間の分散は、いつ買うかの工夫です。長期投資は、買ったものを長く持ち、短い期間の値動きだけに左右されず、長い目で運用する考え方です。
ただし、長く持つだけで、損をしなくなるわけではありません。悪化した会社が必ず回復するとは限りませんし、必要な時期に値下がりしている可能性もあります。
自分が困らない範囲を考える
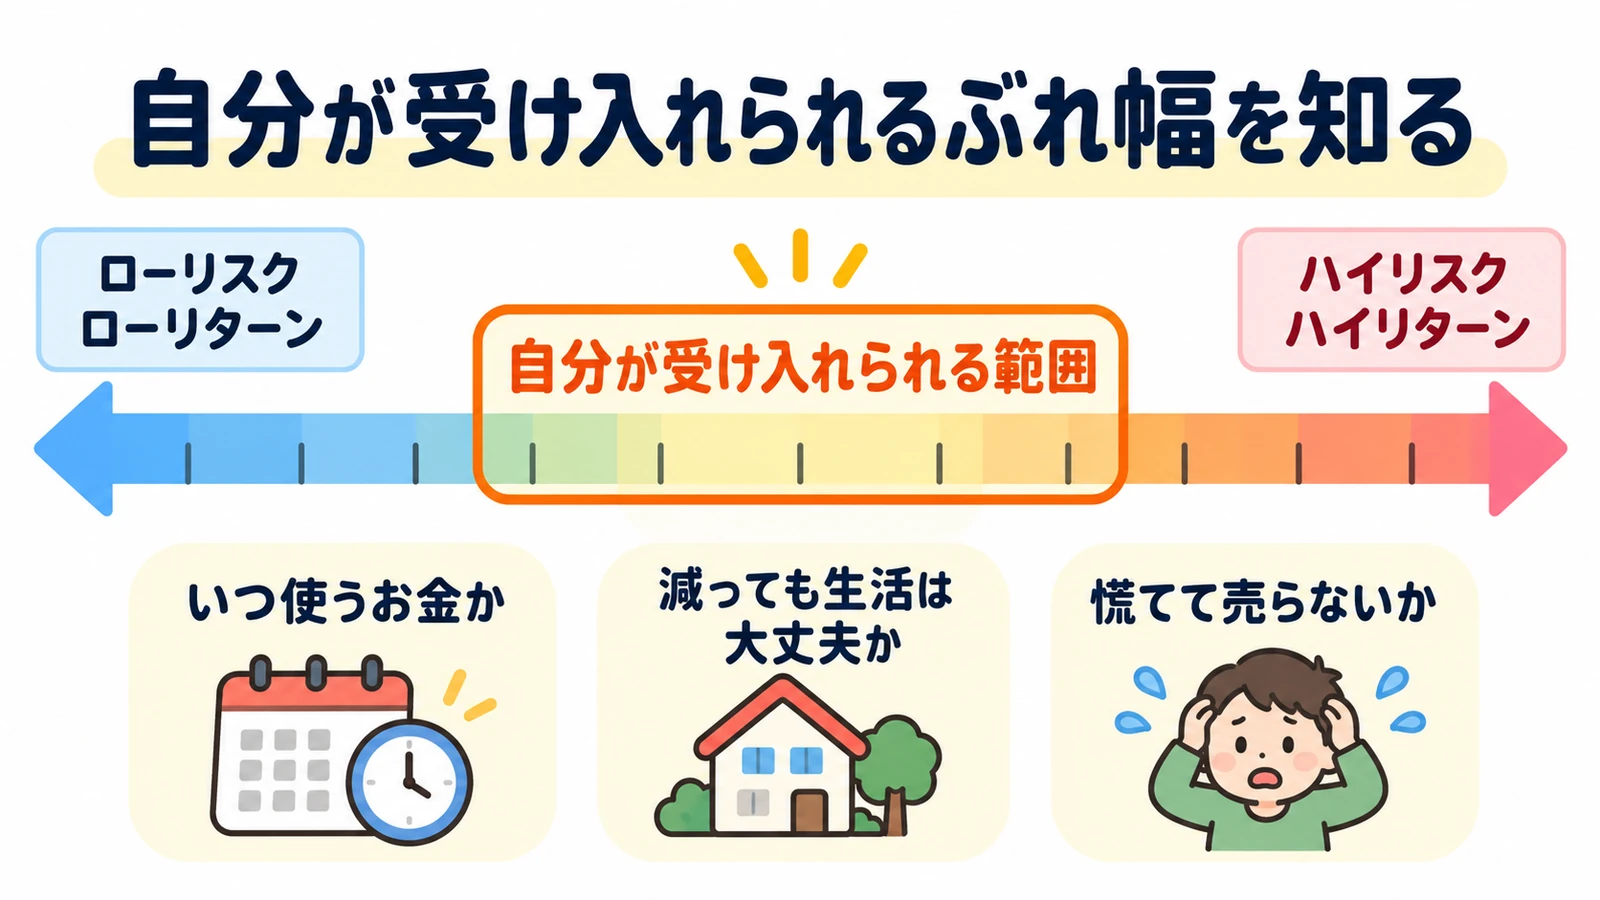
最後は、「どれくらい減っても、生活や予定に支障がないか」です。考える問いは、次のようなものです。
- いつ使う予定のお金か。
- お金が減っても、生活や予定に支障はないか。
- 値下がりしたとき、落ち着いて判断できるか。
ひとことまとめ
投資でお金が減る原因を知り、自分が受け入れられるリスクを考えることが大切です。分散投資などの工夫をしても損失はあり得るので、お金を使う時期と、どれくらい減っても生活に困らないかを考えます。
リスクをゼロにする方法探しより、中身を知ることから整理しておこうと思います。
参考:野村證券「投資信託のリスクとリターン」 / 全国銀行協会「投資のリスクを減らすポイントは『分散投資』と『長期投資』」
参考:金融庁「NISA早わかりガイドブック」(2023年7月版) / 日本証券業協会「個人向け社債の特徴やリスク、価格情報の入手方法」
※勉強したことのメモです。投資や借り入れをおすすめするものではありません。
コメント